Opinião · Automação · Política fiscal
Que os robôs também contribuam: por que a automação precisa de regras fiscais, não de proibições
2026-10-27 · 6 min de leitura
Por Álvaro AbrilCEO de KingNews.online y Geniales.co
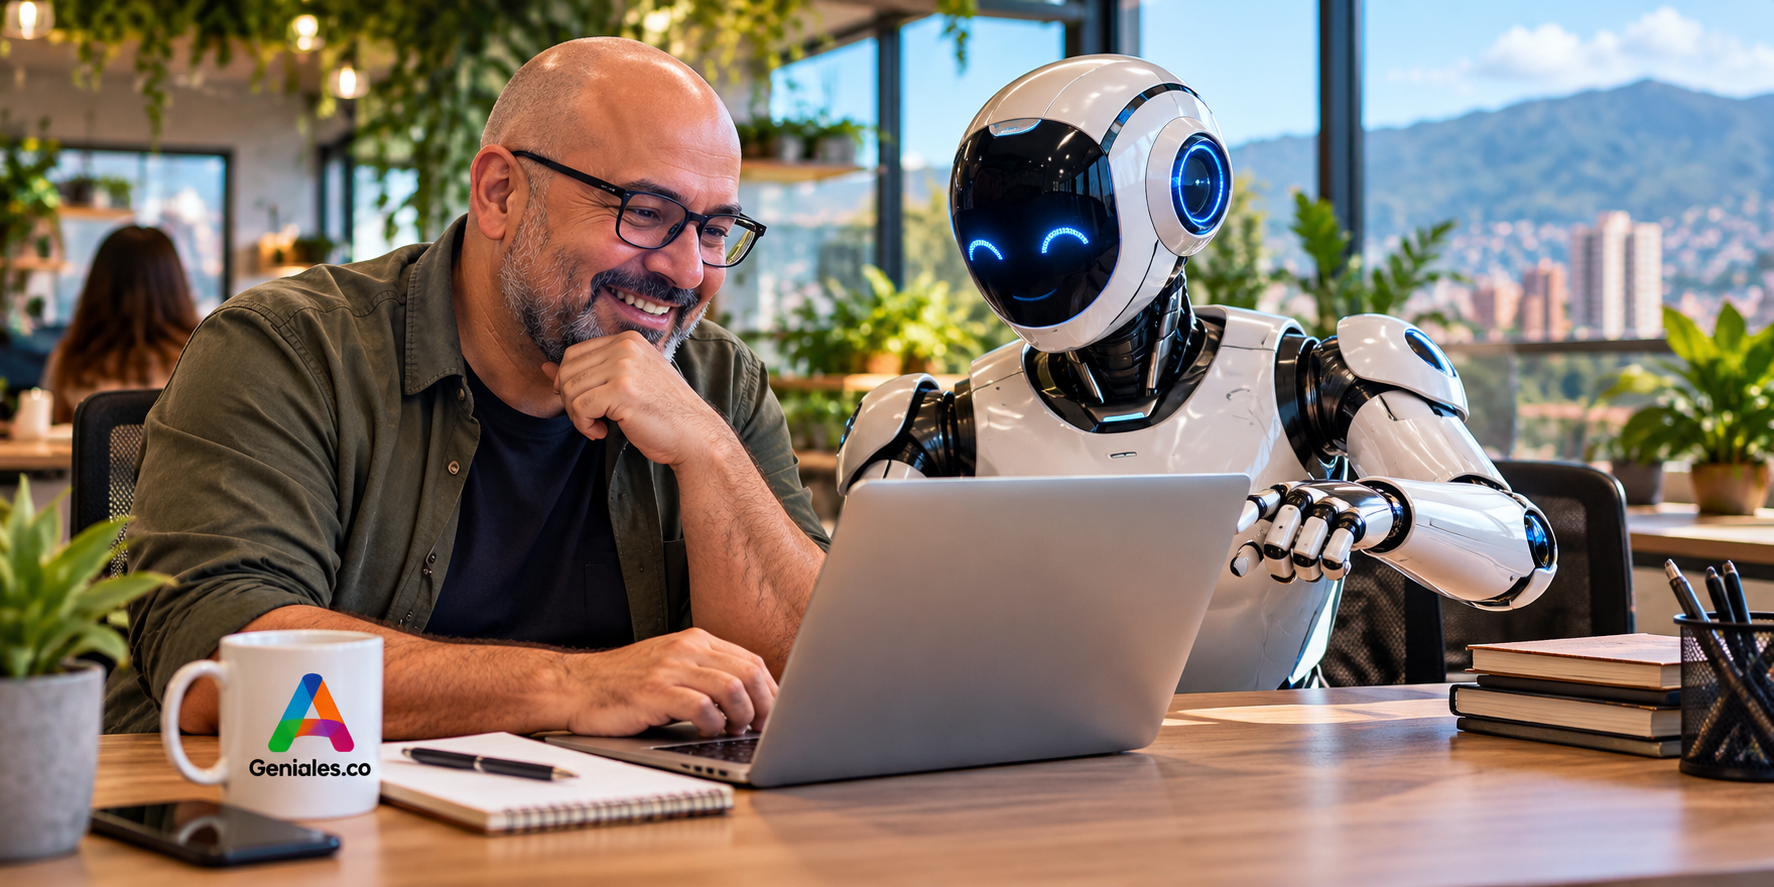
Álvaro Abril defende que agentes de IA, robôs, drones, cobots e veículos autônomos são imparáveis, e que o desafio é regulamentar seu uso com uma contribuição fiscal que financie a transição. Ele analisa os precedentes reais: Coreia do Sul, o Parlamento Europeu e a proposta de Bill Gates.
Opinião de Álvaro Abril: não frear a automação, mas sim organizar seus benefícios
Do meu ponto de vista, a automação é uma transformação imparável. Agentes de IA, robôs, drones, cobots, braços robóticos, veículos autônomos e outros equipamentos com inteligência artificial assumirão cada vez mais tarefas. Não creio que a resposta seja tentar evitar isso, mas sim regulamentar seu uso, exigir responsabilidade e construir uma contribuição fiscal que ajude a sustentar a transição laboral.
Não estamos apenas diante de uma substituição de pessoas por máquinas: estamos diante de uma redistribuição de tarefas. Parte do trabalho repetitivo poderá ser automatizada, enquanto crescem as necessidades de integração, supervisão, manutenção, cibersegurança e conhecimento especializado. Isso não elimina o impacto sobre quem perde seu emprego; obriga a investir em requalificação profissional e em oportunidades reais, não unicamente em discursos sobre o futuro.
Imagino um mundo com muito mais startups prestando serviços a grandes empresas: pequenas companhias que conectam agentes a um ERP, desenvolvem aplicativos setoriais, operam frotas autônomas, auditam decisões ou mantêm sistemas robóticos. Uma organização pode ter menos tarefas internas e contratar mais capacidades externas. Essa possibilidade não garante que os novos empregos compensem todos os que desaparecerem, mas abre um espaço empresarial que devemos preparar.
Minha proposta é estudar uma contribuição tributária vinculada ao uso empresarial da automação e aos seus benefícios econômicos, com recursos destinados à capacitação, proteção social e adaptação produtiva. Eu não colocaria na mesma categoria um braço que evita um acidente e uma frota que substitui uma operação completa. Também não contaria agentes de software como se fossem funcionários: eles podem ser duplicados ou executados por segundos. É necessária uma base verificável, proporcionalidade e regras que não sufoquem as startups.
A pergunta decisiva não é se permitimos que a tecnologia avance, mas como fazemos para que sua produtividade beneficie também as pessoas. Automatizar deveria nos permitir trabalhar melhor e criar novas empresas, e não deixar sem financiamento os mecanismos de solidariedade que hoje dependem, em grande parte, do emprego humano. Esta é a minha posição editorial, não uma explicação oficial do programa da Microsoft nem uma norma tributária vigente.
Existem impostos sobre robôs? O precedente da Coreia do Sul
Existe um precedente fiscal citado com frequência, mas que exige precisão. A reforma da Coreia do Sul de 2017, com mudanças aplicáveis a partir de 2018, reduziu benefícios tributários para determinados investimentos em melhoria de produtividade e automação. Diversas análises a denominaram um «imposto sobre robôs» em sentido indireto.
Não se tratava de uma cobrança por cada robô instalado nem de um imposto por cada trabalhador substituído. O mecanismo consistia em reduzir créditos fiscais: certos investimentos recebiam uma vantagem tributária menor. O relatório de 2017 do instituto de pesquisa econômica do IBK e estudos posteriores permitem distinguir esse corte de incentivos de uma tributação específica sobre o uso de máquinas.
Portanto, há, sim, experiência de políticas fiscais que modificam o incentivo à automação, mas seria incorreto afirmar que a Coreia do Sul criou uma cobrança universal por robô. Esse precedente tampouco demonstra que exista hoje um imposto mundial ou uma taxa geral aplicável indistintamente a agentes de IA, drones, cobots e veículos autônomos.
| Caso | Qué ocurrió | Qué no debe confundirse |
|---|---|---|
| Corea del Sur · reforma 2017–2018 | Recorte de incentivos fiscales a determinadas inversiones de productividad y automatización. | No fue un impuesto directo por cada robot ni acredita una tarifa general vigente para toda IA. |
| Parlamento Europeo · 2017 | Debate sobre robótica; la propuesta de impuesto a robots fue rechazada. | La resolución sobre reglas civiles no implantó un gravamen. |
| Bill Gates · 2017 | Propuesta pública de gravar la automatización para contribuir a financiar la transición. | Una opinión influyente no equivale a legislación aprobada. |
Como estruturar uma contribuição sem penalizar a inovação
O debate fiscal precisa definir o que é tributado e quem paga. Um robô industrial possui uma presença física identificável; um agente digital pode fazer parte de um serviço em nuvem utilizado por milhares de empresas. Cobrar por unidade pode se mostrar arbitrário e estimular mudanças de nome ou de arquitetura para burlar a regra.
Entre as alternativas que podem ser debatidas estão a revisão de incentivos ao investimento, a tributação de lucros corporativos de maneira coerente ou a criação de contribuições setoriais para financiar a requalificação e a proteção social. São opções de política pública, não tributos já anunciados para o caso da Microsoft. Qualquer modelo precisa analisar produtividade, emprego, concorrência e capacidade de cumprimento.
Também existem riscos: uma cobrança mal estruturada poderia atrasar melhorias de segurança, favorecer grandes corporações capazes de absorvê-la ou transferir operações para outros países. Por isso, são necessários avaliação, coordenação internacional e mecanismos para que os recursos arrecadados sejam direcionados a uma capacitação útil e a oportunidades de trabalho comprováveis.
Automatizar não deveria isentar ninguém de responder por acidentes, decisões discriminatórias ou falhas de segurança. A tributação complementa, mas não substitui, as regras de responsabilidade e a supervisão humana.
Fontes e créditos
Contexto fiscal: relatório de 2017 do IBK Economic Research Institute sobre a discussão do imposto sobre robôs na Coreia do Sul; estudo acadêmico de 2025 sobre a reforma tributária e o investimento em automação; resolução do Parlamento Europeu de 16 de fevereiro de 2017 e cobertura da Reuters sobre a rejeição da proposta tributária; entrevista de Bill Gates divulgada pelo World Economic Forum em 2017.
Opinião e análise: Álvaro Abril para KingNews.online. Contexto: a oferta de saídas voluntárias da Microsoft, coberta separadamente em KingNews.online.
Enlaces
- IBK Economic Research Institute — informe sobre impuestos a robots (2017, PDF en coreano)
- Estudio académico — reforma fiscal y automatización en Corea del Sur (2025)
- Parlamento Europeo — resolución sobre reglas civiles para la robótica (2017)
- Reuters — el Parlamento Europeo rechaza el impuesto a robots (2017)
- World Economic Forum — la propuesta de Bill Gates sobre impuestos a robots
- KingNews — Microsoft ofrece salidas voluntarias a 60.000 empleados
Receba o KingNews no seu e-mail
Resumo de tecnologia e jogo, sem ruído. Cancele quando quiser.
Quer nos enviar uma notícia?
Conte-nos sua história. Nossa equipe editorial analisa e entra em contato.
Deseja anunciar em nosso meio?
Escreva para nós e enviaremos as opções de anúncio e audiências.
Outras publicações
Gamificación · Fidelización · Marketing interactivo
GenerativeGames.online: juegos a medida que convierten clientes ocasionales en una comunidad fiel
Economía · Inteligencia artificial · Futuro del trabajo
Microsoft ofrece salidas voluntarias a 60.000 empleados: qué hay detrás de la cifra y qué abre para las startups
Comercio electrónico · Eventos · Colombia
Feria Effix 2026: Medellín se convierte en la capital del comercio electrónico
Robótica · Inteligencia artificial · Sistemas autónomos
La colmena blindada: robots terrestres que podrían comandar enjambres de drones
Agrotecnología · Inteligencia artificial · Ganadería
La granja autónoma toma forma: IA, drones y robots llegan al campo
Inteligencia artificial · Empresas · Opinión