Opinión · Automatización · Política fiscal
Que los robots también coticen: por qué la automatización necesita reglas fiscales, no prohibiciones
2026-10-27 · 6 min de lectura
Por Álvaro AbrilCEO de KingNews.online y Geniales.co
Álvaro Abril defiende que agentes de IA, robots, drones, cobots y vehículos autónomos son imparables, y que el reto es reglamentar su uso con una contribución fiscal que financie la transición. Repasa los precedentes reales: Corea del Sur, el Parlamento Europeo y la propuesta de Bill Gates.
Opinión de Álvaro Abril: no frenar la automatización, sino organizar sus beneficios
Desde mi perspectiva, la automatización es una transformación imparable. Agentes de IA, robots, drones, cobots, brazos robóticos, vehículos autónomos y otros equipos con inteligencia artificial asumirán cada vez más tareas. No creo que la respuesta sea intentar evitarlo, sino reglamentar su uso, exigir responsabilidad y construir una contribución fiscal que ayude a sostener la transición laboral.
No estamos solamente ante una sustitución de personas por máquinas: estamos ante una redistribución de labores. Parte del trabajo repetitivo podrá automatizarse, mientras crecen las necesidades de integración, supervisión, mantenimiento, ciberseguridad y conocimiento especializado. Eso no elimina el impacto sobre quien pierde su empleo; obliga a invertir en reconversión profesional y en oportunidades reales, no únicamente en discursos sobre el futuro.
Imagino un mundo con muchas más startups prestando servicios a grandes compañías: pequeñas empresas que conectan agentes con un ERP, desarrollan aplicaciones sectoriales, operan flotas autónomas, auditan decisiones o mantienen sistemas robóticos. Una organización puede tener menos tareas internas y contratar más capacidades externas. Esta posibilidad no garantiza que los nuevos empleos compensen todos los que desaparezcan, pero sí abre un espacio empresarial que debemos preparar.
Mi propuesta es estudiar una contribución impositiva vinculada al uso empresarial de la automatización y a sus beneficios económicos, con recursos destinados a formación, protección social y adaptación productiva. No pondría en la misma categoría un brazo que evita un accidente y una flota que sustituye una operación completa. Tampoco contaría agentes de software como si fueran empleados: pueden duplicarse o ejecutarse por segundos. Se necesita una base verificable, proporcionalidad y reglas que no ahoguen a las startups.
La pregunta decisiva no es si permitimos que la tecnología avance, sino cómo conseguimos que su productividad beneficie también a las personas. Automatizar debería permitirnos trabajar mejor y crear nuevas empresas, no dejar sin financiación los mecanismos de solidaridad que hoy dependen en buena medida del empleo humano. Esta es mi posición editorial, no una explicación oficial del programa de Microsoft ni una norma tributaria vigente.
¿Existen impuestos a los robots? El precedente de Corea del Sur
Existe un precedente fiscal que se cita con frecuencia, pero exige precisión. La reforma de Corea del Sur de 2017, con cambios aplicables desde 2018, redujo beneficios tributarios para determinadas inversiones en mejora de productividad y automatización. Diversos análisis la denominaron un «impuesto a los robots» en sentido indirecto.
No era una factura por cada robot instalado ni un impuesto por cada trabajador reemplazado. El mecanismo consistía en reducir créditos fiscales: ciertas inversiones recibían una ventaja tributaria menor. El informe de 2017 del instituto de investigación económica de IBK y estudios posteriores permiten distinguir ese recorte de incentivos de un gravamen específico sobre el uso de máquinas.
Por tanto, sí hay experiencia de políticas fiscales que modifican el incentivo a automatizar, pero sería incorrecto afirmar que Corea del Sur creó un cobro universal por robot. Tampoco este precedente demuestra que exista hoy un impuesto mundial, o una tarifa general aplicable indistintamente a agentes de IA, drones, cobots y vehículos autónomos.
| Caso | Qué ocurrió | Qué no debe confundirse |
|---|---|---|
| Corea del Sur · reforma 2017–2018 | Recorte de incentivos fiscales a determinadas inversiones de productividad y automatización. | No fue un impuesto directo por cada robot ni acredita una tarifa general vigente para toda IA. |
| Parlamento Europeo · 2017 | Debate sobre robótica; la propuesta de impuesto a robots fue rechazada. | La resolución sobre reglas civiles no implantó un gravamen. |
| Bill Gates · 2017 | Propuesta pública de gravar la automatización para contribuir a financiar la transición. | Una opinión influyente no equivale a legislación aprobada. |
Cómo diseñar una contribución sin castigar la innovación
El debate fiscal debe resolver qué se grava y quién paga. Un robot industrial tiene una presencia física identificable; un agente digital puede formar parte de un servicio en la nube utilizado por miles de compañías. Cobrar por unidad puede resultar arbitrario y fomentar cambios de nombre o de arquitectura para eludir la norma.
Entre las alternativas que pueden discutirse están revisar incentivos a la inversión, gravar beneficios empresariales de forma coherente o establecer contribuciones sectoriales para financiar reconversión y protección social. Son opciones de política pública, no tributos ya anunciados para el caso de Microsoft. Cualquier diseño necesita estudiar productividad, empleo, competencia y capacidad de cumplimiento.
También hay riesgos: una carga mal diseñada podría retrasar mejoras de seguridad, favorecer a grandes compañías capaces de absorberla o desplazar operaciones a otros países. Por eso hacen falta evaluación, coordinación internacional y mecanismos para que el dinero recaudado llegue a formación útil y oportunidades laborales comprobables.
Automatizar no debería eximir a nadie de responder por accidentes, decisiones discriminatorias o fallas de seguridad. La fiscalidad complementa, pero no sustituye, las reglas de responsabilidad y la supervisión humana.
Fuentes y créditos
Contexto fiscal: informe de 2017 del IBK Economic Research Institute sobre la discusión del impuesto a los robots en Corea del Sur; estudio académico de 2025 sobre la reforma fiscal y la inversión en automatización; resolución del Parlamento Europeo de 16 de febrero de 2017 y cobertura de Reuters sobre el rechazo de la propuesta tributaria; entrevista a Bill Gates difundida por el World Economic Forum en 2017.
Opinión y análisis: Álvaro Abril para KingNews.online. Contexto: la oferta de salidas voluntarias de Microsoft, cubierta por separado en KingNews.online.
Enlaces
- IBK Economic Research Institute — informe sobre impuestos a robots (2017, PDF en coreano)
- Estudio académico — reforma fiscal y automatización en Corea del Sur (2025)
- Parlamento Europeo — resolución sobre reglas civiles para la robótica (2017)
- Reuters — el Parlamento Europeo rechaza el impuesto a robots (2017)
- World Economic Forum — la propuesta de Bill Gates sobre impuestos a robots
- KingNews — Microsoft ofrece salidas voluntarias a 60.000 empleados
Recibe KingNews en tu correo
Resumen de tecnología y juego, sin ruido. Cancela cuando quieras.
¿Quieres enviarnos una noticia?
Cuéntanos tu historia. Nuestro equipo editorial la revisa y te contacta.
¿Deseas pautar en nuestro medio?
Escríbenos y te enviamos las opciones de pauta y audiencias.
Otras publicaciones
Gamificación · Fidelización · Marketing interactivo
GenerativeGames.online: juegos a medida que convierten clientes ocasionales en una comunidad fiel
Economía · Inteligencia artificial · Futuro del trabajo
Microsoft ofrece salidas voluntarias a 60.000 empleados: qué hay detrás de la cifra y qué abre para las startups
Comercio electrónico · Eventos · Colombia
Feria Effix 2026: Medellín se convierte en la capital del comercio electrónico
Robótica · Inteligencia artificial · Sistemas autónomos
La colmena blindada: robots terrestres que podrían comandar enjambres de drones
Agrotecnología · Inteligencia artificial · Ganadería
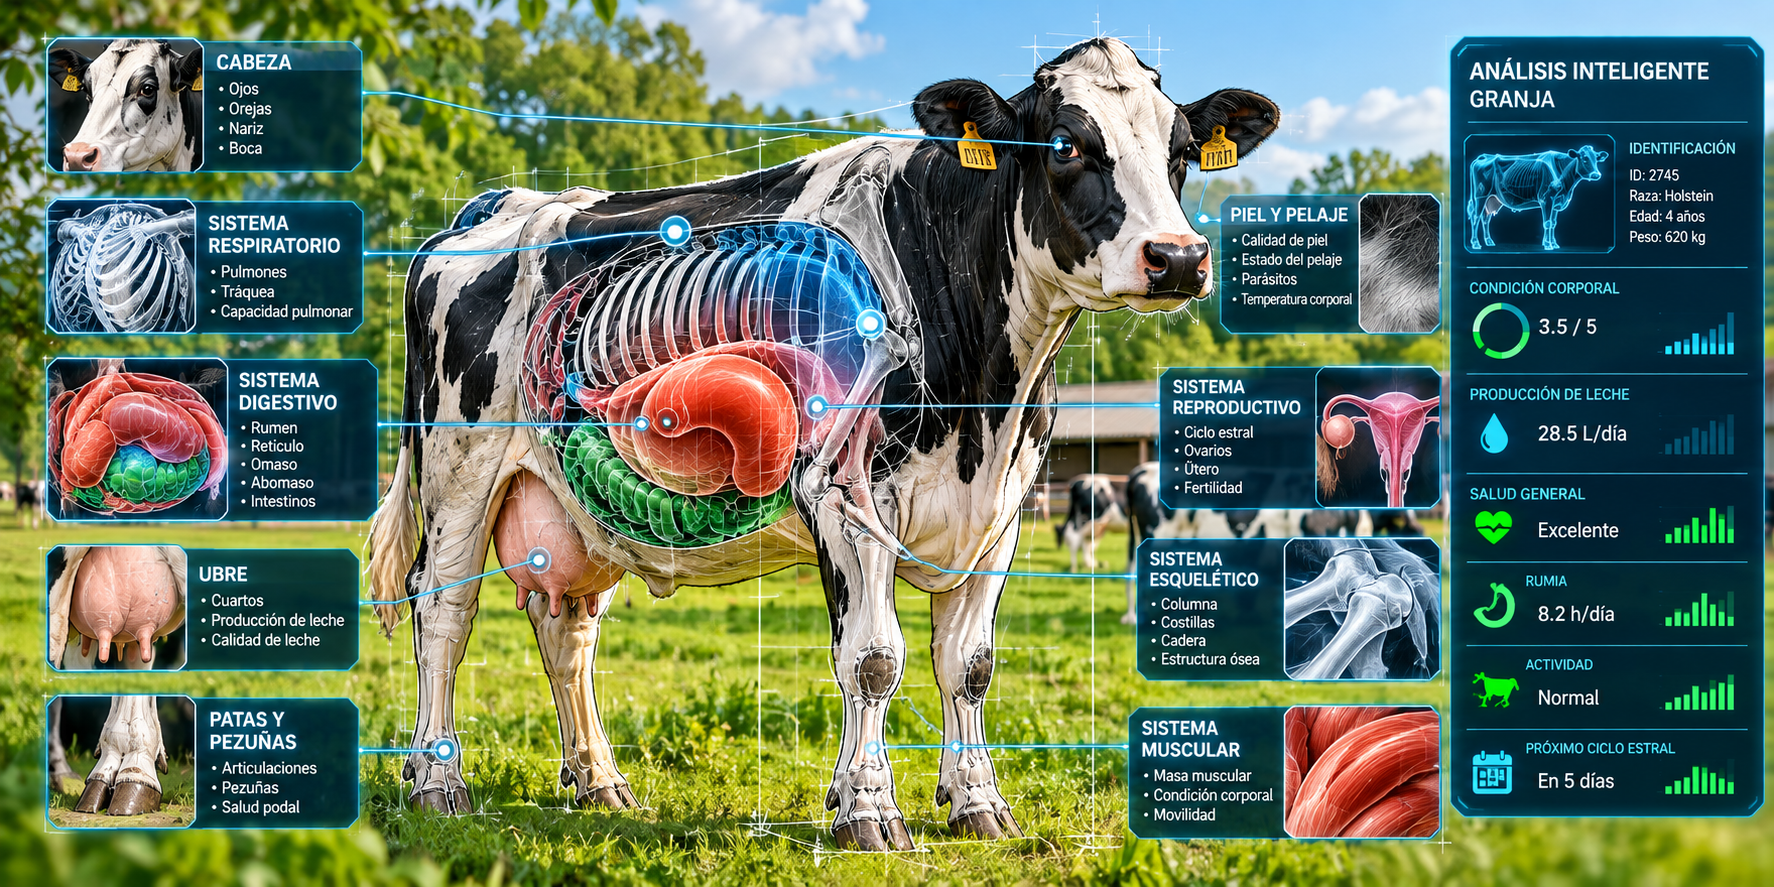
La granja autónoma toma forma: IA, drones y robots llegan al campo
Inteligencia artificial · Empresas · Opinión